
С 1 октября семейная ипотека по новым правилам: рассказываем, что изменилось для казанских семей

С момента изменений в семейной ипотеке прошел почти месяц. С 1 октября банки, застройщики и покупатели успели разобраться в новых ставках, лимитах и сроках кредитования, а рынок постепенно адаптировался к новым правилам. Теперь, когда первые недели ажиотажа позади, уже можно посмотреть, как эти изменения работают на практике, кому они действительно усложнили покупку жилья, а для кого, наоборот, открыли новые возможности.
На фоне этих изменений рынок быстро начал перестраиваться. Застройщики активнее предлагают субсидированные ставки, рассрочки и траншевые программы, банки уточняют детали новых условий, а покупателю становится сложнее понять, где действительно выгодное предложение, а где привлекательная ставка скрывает более высокую стоимость квартиры.
При этом новые правила оказались не одинаково жесткими для всех. У многодетных семей появились более интересные условия, для покупателей с первоначальным взносом от 50% сохраняются льготные ставки, а в ИЖС ставка 6 процентов осталась, хотя требования к семьям стали строже.
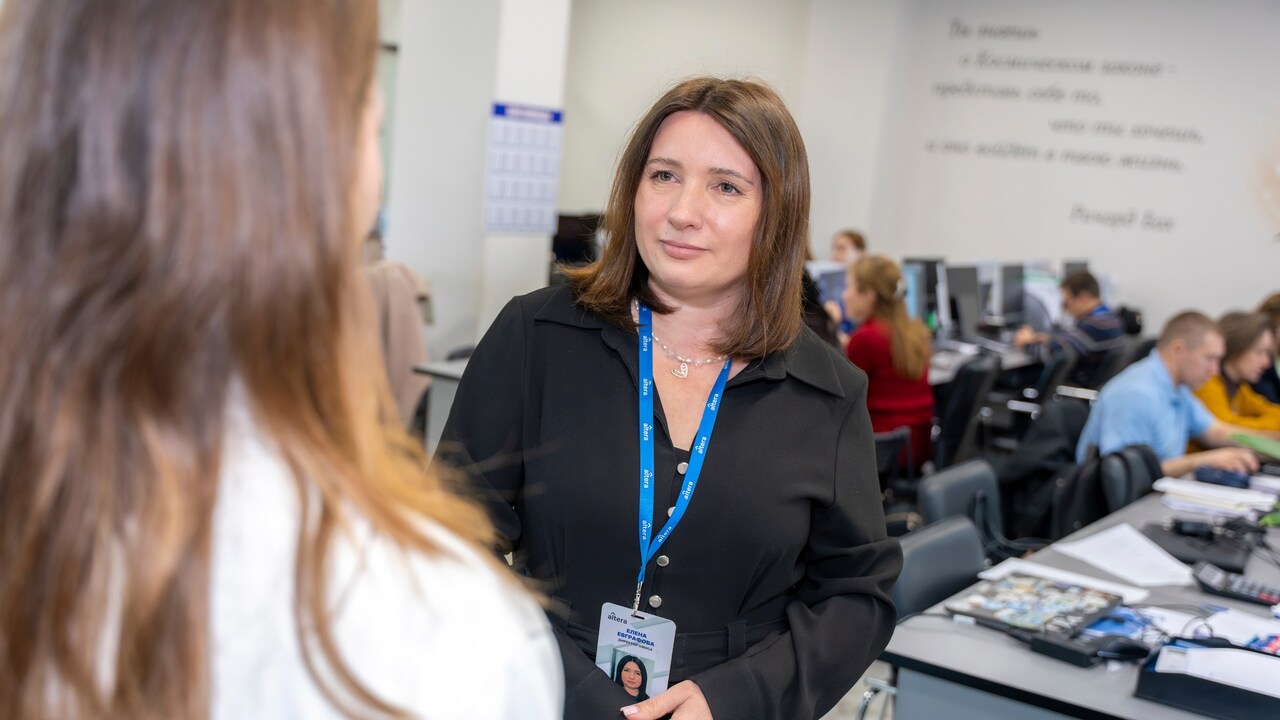
Редакция ProKazan побывала в агентстве недвижимости «Альтера» и поговорила с директором офиса Евграфовой Еленой Сергеевной. На конкретных расчетах мы разобрались, кто после 1 октября действительно потерял в условиях, кому ипотека стала выгоднее и почему громкие изменения оказались не такими однозначными, как кажется.

— Возьмем обычную двухкомнатную квартиру в Казани и семью с одним ребенком. Сколько такая семья платила бы раньше и сколько будет платить теперь?
— Если взять двухкомнатную квартиру в новостройке стоимостью 12 млн рублей, раньше семье с одним ребенком нужно было внести 6 млн первоначального взноса и еще 6 млн взять в ипотеку. При ставке 6% на 30 лет ежемесячный платеж составлял примерно 35,9 тыс. рублей.
После 1 октября при тех же вводных, когда семья вносит половину стоимости квартиры и берет в кредит 6 млн рублей, ставка 6% сохраняется, но срок сокращается до 15 лет. Из-за этого ежемесячный платеж вырастает примерно до 50 тыс. рублей.
То есть в этом случае главное изменение связано со сроком кредита и нагрузкой на семейный бюджет. При той же сумме займа каждый месяц придется отдавать заметно больше.
— Расскажите, какие семьи после 1 октября оказались в самом выгодном положении?
— В наиболее выгодном положении оказались многодетные семьи. Например, для семьи с четырьмя детьми лимит увеличился до 10 млн рублей, а ставка может составлять 4%. Для семей с двумя детьми тоже вырос доступный лимит, до 8 млн рублей, хотя ставка в таком случае выше.
Еще одна важная категория, семьи, у которых есть первоначальный взнос 50% от стоимости квартиры. Как показывает практика, чаще всего это семьи, которые продают прежнее жилье и используют полученные деньги как первоначальный взнос. В таком случае ставка сохраняется на уровне 6% независимо от количества детей.
Отдельные условия действуют для семей с детьми — инвалидами. Для них максимальная ставка составляет 6%, а если семья одновременно многодетная, ставка может быть еще ниже. Например, при четырех детях, один из которых ребенок — инвалид, она может составить 4%.

— Сколько должна зарабатывать семья с одним ребенком, чтобы получить одобрение банка и справляться с ежемесячным платежом?
Если говорить о семье с одним ребенком и без другой кредитной нагрузки, то ориентир по доходу составляет примерно от 140 тыс. рублей в месяц. По нашей практике, сегодня такой уровень дохода уже не выглядит чем-то редким, и для банка это может быть достаточной базой для расчета платежеспособности.
Но важно понимать, что банк смотрит на подтвержденный доход семьи, действующие кредиты и общую долговую нагрузку. Сколько при этом у семьи уходит на продукты, детский сад, транспорт, отдых или другие повседневные расходы, в этот расчет не входит.
Поэтому 140 тыс. рублей нельзя воспринимать как универсальную сумму, при которой семье точно будет комфортно после оформления ипотеки. Это скорее минимальный ориентир для самого кредитного расчета. У каждой семьи свой уровень расходов и свое понимание комфортной жизни, поэтому перед покупкой важно отдельно посчитать, сколько денег будет оставаться после ежемесячного платежа.
— Для ИЖС сохранилась ставка 6%, но требования стали строже. Кому теперь доступна такая программа и почему при выборе дома важно смотреть не только на ставку?
— Для ИЖС ставка 6% сохранилась, но круг семей, которые могут воспользоваться программой, стал уже. Раньше льготную ипотеку на строительство или покупку готового дома могли оформить семьи с двумя несовершеннолетними детьми независимо от их возраста. Например, детям могло быть 15 и 17 лет. После 1 октября появилось дополнительное условие: хотя бы один ребенок должен быть младше 7 лет.
При этом я бы не советовала выбирать дом только потому, что по нему сохранилась ставка 6%. В «Альтере» мы в таких случаях сначала смотрим на реальный сценарий жизни семьи. Где работают родители, сколько лет детям, есть ли рядом школа и детский сад, сколько времени будет занимать дорога каждый день. Для покупки дома эти вопросы иногда оказываются важнее нескольких процентов по ипотеке.
Здесь нельзя сказать, что дом однозначно выгоднее квартиры только из-за ставки. Для одной семьи ИЖС действительно станет хорошим решением, а для другой квартира в удобном районе окажется гораздо комфортнее. Иначе можно получить привлекательные условия по ипотеке, а через несколько лет понять, что сам формат жизни семье не подходит.

— Был ли ажиотаж перед вступлением новых условий в силу и что происходит с покупателями сейчас?
— Да, перед 1 октября был заметный всплеск спроса. В последние дни покупатели старались успеть оформить сделки по прежним условиям, и доходило до того, что ипотеки выдавали примерно до 22:00. Хотя семейная ипотека существует уже давно, любое изменение правил снова резко поднимает интерес, потому что люди боятся упустить более понятные или выгодные условия.
Сейчас такого ажиотажа уже нет. Рынок вернулся к более привычному ритму, хотя в первые время после изменений можно назвать периодом перестройки. Банкам и застройщикам понадобилось время, чтобы самим разобраться в новых условиях, пересчитать программы и объяснить их покупателям.
При этом, рынок не останавливался. Мы продолжаем еще активнее работать и с семейной ипотекой, и с вторичным жильем. Просто сейчас покупатели стали внимательнее считать бюджет, сравнивать программы и дольше разбираться в деталях, потому что после 1 октября одна и та же ипотека уже может выглядеть совершенно по- разному для разных семей.
— Почему опасно выбирать ипотеку только по размеру ставки и какие условия могут сделать внешне выгодное предложение намного дороже?
— Потому что низкая ставка сама по себе еще не означает, что квартира обойдется дешевле. Сейчас у застройщиков одновременно может действовать несколько программ, и у каждой будет своя логика по цене, сроку и первоначальному взносу.
Например, квартира может стоить 10 млн рублей. Если покупатель берет ее за наличные или по семейной ипотеке, когда вся сумма сразу поступает на эскроу-счет, застройщик может дать скидку 15%. Тогда квартира обойдется примерно в 8,5 млн рублей. А при субсидированной ставке или рассрочке базовая цена может остаться на уровне 10 млн рублей.
То есть внешне предложение с более низкой ставкой выглядит привлекательнее, но по факту человек может переплатить на самой стоимости квартиры. В агентстве недвижимости «Альтера» мы поэтому всегда считаем всю сделку целиком: цену объекта, первоначальный взнос, срок кредита, ежемесячный платеж и итоговую переплату.
Есть и другой риск. У льготных программ есть условия, при нарушении которых ставка может вернуться к рыночной. Есть и другой риск. У льготных программ есть несколько условий, при нарушении которых ставка может вернуться к рыночной. Поэтому кредитный договор нужно читать очень внимательно и отдельно фиксировать для себя все важные ограничения. Иногда человек может нарушить одно из условий даже не специально, а просто по незнанию.
После 1 октября семейная ипотека стала сложнее: на итоговую выгоду теперь влияют ставка, состав семьи, первоначальный взнос, срок кредита и стоимость жилья, поэтому перед покупкой важно считать всю сделку целиком и заранее понимать, какой платеж останется у семьи на годы вперед.
Разобраться в программах и подобрать подходящий вариант можно вместе со специалистами агентства недвижимости «Альтера». Здесь помогут сравнить условия, рассчитать платежи и выбрать решение под конкретную ситуацию.
Получить консультацию специалистов «Альтеры» можно по телефону:
+7 (927) 496-80-60Подробная информация доступна на канале в MAX.
семейная ипотека 2026, семейная ипотека с 1 октября, изменения семейной ипотеки, ипотека после 1 октября 2026, новые условия семейной ипотеки, семейная ипотека Казань, ипотека Казань, купить квартиру в Казани, ипотека на квартиру в Казани, ставка по семейной ипотеке, семейная ипотека 6%, семейная ипотека 4%, семейная ипотека 8%, семейная ипотека 10%, лимит семейной ипотеки, новые лимиты семейной ипотеки, первоначальный взнос 50%, ипотека с первоначальным взносом 50%, платеж по ипотеке, ежемесячный платеж по ипотеке, расчет семейной ипотеки, сколько платить по семейной ипотеке, доход для ипотеки, какой доход нужен для ипотеки, одобрение ипотеки, ипотека для семьи с одним ребенком, ипотека для семьи с двумя детьми, ипотека для многодетных семей, ипотека для семьи с четырьмя детьми, ипотека для семей с детьми инвалидами, льготная ипотека 2026, льготная ипотека Казань, ИЖС ипотека 2026, семейная ипотека на ИЖС, ипотека на строительство дома, ипотека на готовый дом, ставка на ИЖС 6%, купить дом в Казани, дом или квартира Казань, новостройки Казани, ипотека на новостройку, субсидированная ипотека, субсидированная ставка от застройщика, рассрочка от застройщика, траншевая ипотека, акции застройщиков Казань, скидки на квартиры Казань, полная стоимость ипотеки, выгодная ипотека 2026, как выбрать ипотеку, риски семейной ипотеки, условия льготной ипотеки, повышение ставки по ипотеке, ипотечные программы 2026, рынок недвижимости Казань 2026, недвижимость Казань, агентство недвижимости Альтера, Альтера Казань, ипотечный брокер Казань, консультация по ипотеке Казань, покупка квартиры по семейной ипотеке, семейная ипотека условия 2026, семейная ипотека кому выгодна.
Реклама. ИП Адгамова Инна Салаватовна. Erid: 2W5zFHXFj1C